Die 50/30/20-Regel einfach erklärt, mit Rechenbeispiel
Die 50/30/20-Regel ist eine bekannte Faustregel, um das Einkommen grob aufzuteilen: die Hälfte für das Nötige, knapp ein Drittel für das Schöne und ein Fünftel für Rücklagen. Sie ist kein Gesetz, aber ein guter Startpunkt, wenn du noch keinen Plan hast.
Die drei Töpfe
- 50 % Bedürfnisse: alles, was du zum Leben brauchst und kaum kurzfristig ändern kannst. Miete und Nebenkosten, Strom, Lebensmittel, Versicherungen, Weg zur Arbeit, Mindestraten für Kredite.
- 30 % Wünsche: alles, was das Leben schöner macht, aber verzichtbar wäre. Streaming, Restaurant, Kleidung über das Nötige hinaus, Hobbys, Urlaub.
- 20 % Sparen: Notgroschen, Rücklagen für größere Anschaffungen, Altersvorsorge und Sondertilgungen.
Die Grenze zwischen Bedürfnis und Wunsch ist nicht immer klar. Ein Auto kann nötig sein, das größere Modell ist ein Wunsch. Entscheidend ist, dass du ehrlich zu dir bist und die Einordnung beibehältst.
Rechenbeispiel
| Bedürfnisse (50 %) | 1.500,00 € |
| Wünsche (30 %) | 900,00 € |
| Sparen (20 %) | 600,00 € |
| Summe | 3.000,00 € |
|---|
Liegen deine Bedürfnisse in diesem Beispiel bei 1.800 €, fehlen 300 € in einem der anderen Töpfe. Dann ist die Frage nicht „Halte ich die Regel ein?“, sondern „Woher nehme ich die 300 €, ohne das Sparen ganz zu streichen?“
Wenn die Regel nicht passt
In teuren Städten gehen oft schon für die Warmmiete 40 Prozent des Einkommens weg. Dann ist 50 Prozent für alle Bedürfnisse unrealistisch. Das ist kein Scheitern, sondern ein Grund, die Anteile anzupassen.
- 60/20/20: mehr für Bedürfnisse, weniger für Wünsche, Sparen bleibt.
- 60/30/10: vorübergehend weniger sparen, zum Beispiel in der Ausbildung oder nach einem Umzug.
- 40/30/30: wer günstig wohnt, kann mehr zurücklegen.
So setzt du die Regel praktisch um
- Nettoeinkommen festhaltenBei schwankendem Einkommen den niedrigsten Monat der letzten sechs Monate nehmen.
- Fixkosten zuordnenFast alle Fixkosten sind Bedürfnisse, Abos meist Wünsche. Wie du Fixkosten erfasst, steht in Fixkosten erfassen, prüfen und senken.
- Budgets für den Alltag festlegenLebensmittel zählen zu den Bedürfnissen, Freizeit zu den Wünschen. Mehr dazu in Budgets pro Kategorie.
- Nach einem Monat vergleichenWie viel ging tatsächlich in jeden Topf? Wo lagst du daneben?
So geht es im Ausgabentracker
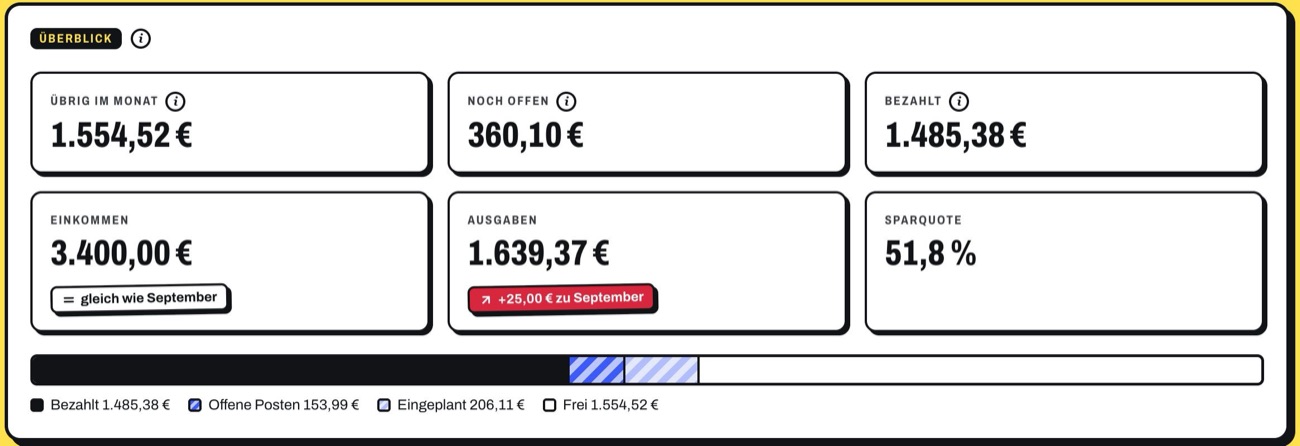
Lege für Kategorien wie Lebensmittel oder Freizeit ein Monatsbudget fest. Die Übersicht zeigt Einkommen, Ausgaben, was übrig ist und deine Sparquote; die Analyse trennt Fixkosten von spontanen Ausgaben.
- Monatsbudget je Kategorie mit Warnung, bevor es knapp wird
- Sparquote des Monats auf einen Blick
- Jahresvergleich: wie sich die Anteile über die Monate entwickeln
Häufige Fragen
Gilt die Regel für Brutto oder Netto? Für das Nettoeinkommen, also das, was nach Steuern und Sozialabgaben auf deinem Konto ankommt. Arbeitgeberleistungen wie eine betriebliche Altersvorsorge, die vorher abgezogen wird, kannst du gedanklich zum Sparen zählen.
Zählt die Tilgung eines Kredits zum Sparen? Die Mindestrate gehört zu den Bedürfnissen, weil du sie zahlen musst. Sondertilgungen, die du freiwillig leistest, kannst du zum Sparanteil rechnen: Sie senken deine Schulden und damit künftige Zinsen.
Was, wenn ich gar nichts sparen kann? Dann lohnt zuerst der Blick auf die Fixkosten, siehe Fixkosten erfassen, prüfen und senken. Auch kleine Beträge zählen: 25 € im Monat sind nach einem Jahr 300 € Notgroschen.
Wie gehe ich mit Gehaltserhöhungen um? Eine einfache Faustregel: Mindestens die Hälfte der Erhöhung fließt in den Sparanteil. So steigt dein Lebensstandard, aber deine Rücklagen wachsen schneller mit.