Große Anschaffungen planen: Auto, Urlaub, Technik
Ein neuer Laptop, die Sommerreise, das nächste Auto: Große Anschaffungen sind meist lange absehbar. Trotzdem landen sie oft auf der Kreditkarte oder in der Ratenfinanzierung. Mit einem eigenen Sparziel pro Vorhaben und einem ehrlichen Blick auf die Gesamtkosten werden sie planbar.
Warum Raten selten die beste Idee sind
Ratenkäufe machen große Beträge klein, binden aber dein Einkommen für Monate oder Jahre. Je nach Angebot kommen Zinsen dazu. Bei „0 %-Finanzierungen“ lohnt ein Blick ins Kleingedruckte, etwa auf Gebühren oder Bedingungen. Wer vorher spart, entscheidet frei und kann den Kaufzeitpunkt wählen.
Ein Sparziel pro Vorhaben
- Betrag festlegenRealistisch, inklusive Zubehör, Versand, Anmeldung oder Reiseversicherung.
- Datum festlegenWann willst du kaufen oder reisen?
- Sparrate ausrechnen(Zielbetrag − bereits gespart) ÷ Monate bis zum Termin.
- Prüfen, ob die Rate passtIst sie zu hoch, verschiebe das Datum oder senke den Betrag. Der Notgroschen bleibt unangetastet.
| Zielbetrag | 1.800,00 € |
| Bereits gespart | 1.150,00 € |
| Noch nötig | 650,00 € |
| Monate bis zur Buchung | 5 |
| Sparrate pro Monat | 130,00 € |
|---|
Folgekosten nicht vergessen
Manche Anschaffungen kosten nach dem Kauf weiter. Beim Auto sind das Versicherung, Steuer, Sprit, Wartung und Reparaturen, beim Haustier Futter und Tierarzt, bei Technik Abos und Zubehör. Rechne diese laufenden Kosten vor dem Kauf auf den Monat um und prüfe, ob sie in dein Budget passen. Wie, steht in Fixkosten erfassen, prüfen und senken.
Was kostet dich ein Thema wirklich?
Einzelne Käufe wirken klein, über die Jahre summieren sie sich. Wer alle Ausgaben rund ums Auto oder ein Hobby unter einem Stichwort sammelt, sieht die echte Summe: Reifen, Inspektion, Reparaturen, Zubehör. Das hilft bei Entscheidungen wie „Lohnt sich ein eigenes Auto noch?“ oder „Wie viel ist mir dieses Hobby wert?“.
| Winterreifen | 640,00 € |
| Inspektion | 389,00 € |
| Werkstatt: Bremsen | 412,00 € |
| Einmalige Ausgaben im Jahr | 1.441,00 € |
|---|
So geht es im Ausgabentracker
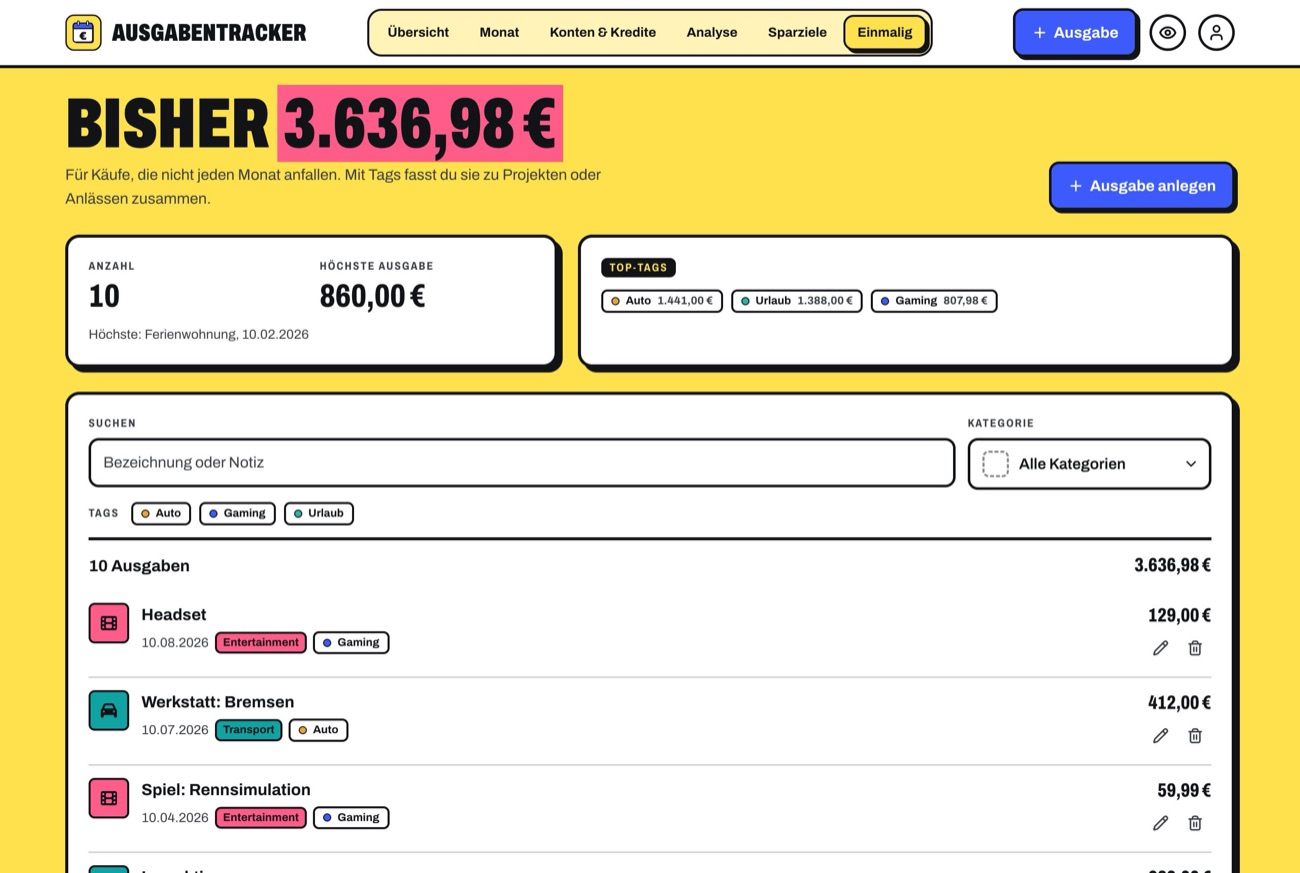
Größere Käufe trägst du als einmalige Ausgabe ein, getrennt vom Monatsbudget, und versiehst sie mit Tags wie „Auto“ oder „Urlaub 2026“. So siehst du über Jahre, was ein Thema kostet. Für das Ansparen legst du ein Sparziel mit Zieldatum an.
- Einmalige Käufe mit Tags und Summen je Thema
- Sparziele mit Zielbetrag, Datum und monatlicher Sparrate
- Kredite mit Restschuld und Tilgungsplan, falls doch finanziert wird
Häufige Fragen
Wann ist eine Finanzierung trotzdem sinnvoll? Wenn eine Anschaffung dringend nötig ist und die Rücklage nicht reicht, etwa ein Auto für den Arbeitsweg. Dann lohnt der Vergleich von Gesamtkosten und Laufzeit. Die Rate sollte dauerhaft in dein Budget passen.
Gebraucht oder neu? Bei vielen Dingen, vom Auto bis zum Smartphone, ist der Wertverlust in den ersten Jahren am größten. Gebraucht kann deutlich günstiger sein, wenn Zustand und Gewährleistung passen.
Wie viele Sparziele auf einmal? Lieber wenige mit klarer Priorität. Zuerst der Notgroschen, dann die Ziele mit dem nächsten Termin.
Was ist mit Rabattaktionen? Ein Rabatt auf etwas, das du ohnehin geplant hast, ist gut. Ein Kauf wegen des Rabatts ist eine neue Ausgabe. Mit einem Sparziel kannst du zuschlagen, wenn ein gutes Angebot kommt.