Fixkosten erfassen, prüfen und senken
Fixkosten sind die Beträge, die jeden Monat oder jedes Jahr automatisch abgehen. Weil sie so selbstverständlich sind, schaut kaum jemand regelmäßig hin. Genau deshalb lohnt sich ein gründlicher Blick: Eine Einsparung bei den Fixkosten wirkt jeden Monat von selbst, ohne dass du im Alltag verzichten musst.
Was zählt zu den Fixkosten?
Fixkosten sind Ausgaben, die in gleicher oder ähnlicher Höhe regelmäßig anfallen und auf einem Vertrag beruhen. Sie unterscheiden sich von veränderlichen Ausgaben wie Lebensmitteln, bei denen du jeden Monat neu entscheidest.
- Wohnen: Miete oder Kreditrate, Nebenkosten, Strom, Gas, Rundfunkbeitrag.
- Kommunikation: Handy, Internet, Streaming- und Software-Abos.
- Versicherungen: Haftpflicht, Hausrat, Kfz, Berufsunfähigkeit und andere.
- Mobilität: Kfz-Steuer, Ticket-Abo, Leasingrate.
- Mitgliedschaften: Fitnessstudio, Vereine, Spenden per Dauerauftrag.
Schritt 1: alle Fixkosten finden
- Zwölf Monate KontoauszugDrei Monate reichen nicht: Versicherungen, Kfz-Steuer oder Jahresabos tauchen oft nur einmal im Jahr auf. Viele Banken bieten den Umsatzexport als CSV an, siehe Kontoumsätze importieren.
- Lastschriften und Daueraufträge markierenAlles, was wiederkehrend abgebucht wird, kommt auf die Liste, mit Betrag und Rhythmus.
- Kreditkarte nicht vergessenViele Abos laufen über Kreditkarte oder Bezahldienste und erscheinen auf dem Girokonto nur als Sammelbetrag.
- Auf den Monat umrechnenJahresbetrag durch 12, Quartalsbetrag durch 3. Erst dann siehst du, was dich ein Vertrag wirklich kostet.
| Warmmiete | 980,00 € |
| Strom | 78,00 € |
| Internet | 39,99 € |
| Handy | 19,99 € |
| Haftpflicht (90 € jährlich) | 7,50 € |
| Kfz-Versicherung (540 € jährlich) | 45,00 € |
| Streaming und Musik | 29,98 € |
| Fitnessstudio | 34,90 € |
| Summe pro Monat | 1.235,36 € |
|---|
Schritt 2: prüfen, wo sich etwas holen lässt
- Strom und Gas: Nach Ablauf der Mindestlaufzeit lohnt der Tarifvergleich oft. Achte auf Preisgarantie und Kündigungsfrist statt nur auf den Bonus im ersten Jahr.
- Handy und Internet: Alte Verträge sind oft teurer als aktuelle Angebote mit mehr Leistung. Häufig hilft schon ein Anruf beim bisherigen Anbieter.
- Versicherungen: Gibt es Doppelungen, etwa Schutz, den schon die Kreditkarte oder der Partnervertrag abdeckt? Passt die Selbstbeteiligung? Jährliche Zahlweise ist oft günstiger als monatliche.
- Abos: Welche nutzt du wirklich noch? Mehr dazu in Abos und Preiserhöhungen finden.
- Gebühren: Kontoführung, Kreditkarte, Bezahldienste. Kleine Beträge, die sich über das Jahr summieren.
Schritt 3: dranbleiben
Fixkosten verändern sich still: Preiserhöhungen kommen per E-Mail, die man überliest, neue Abos entstehen mit einem Klick. Einmal im Jahr einen Fixkosten-Check im Kalender und eine Liste mit Kündigungsfristen verhindern, dass sich die Kosten wieder einschleichen.
So geht es im Ausgabentracker
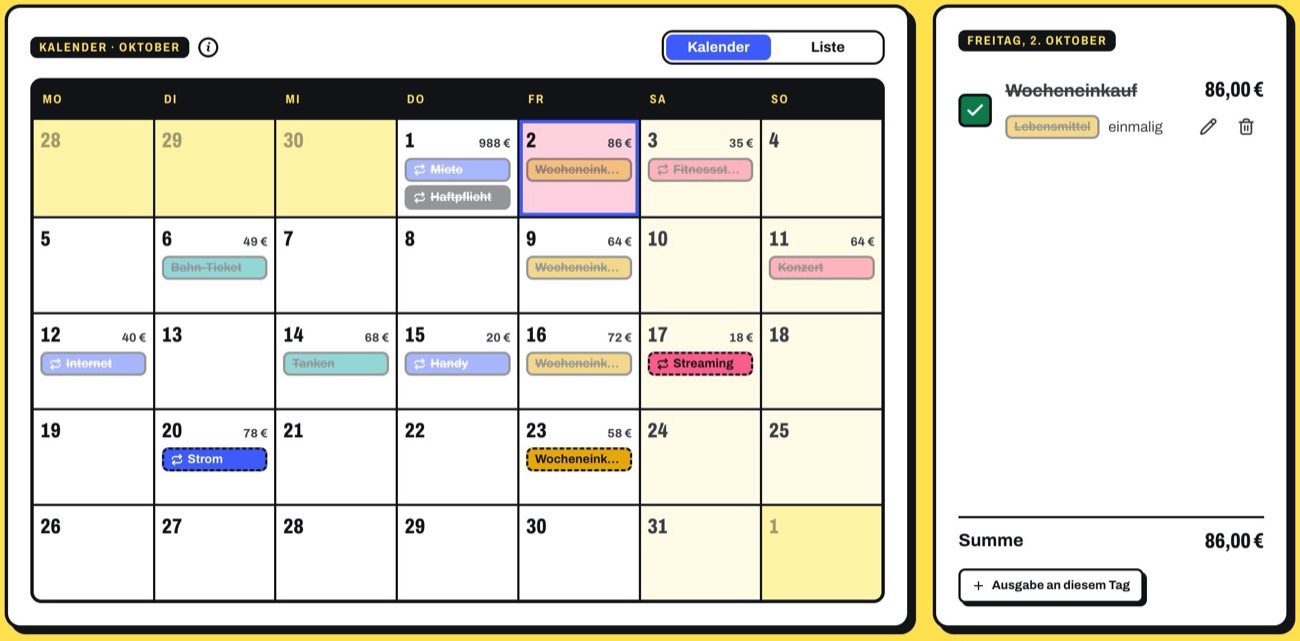
Fixkosten trägst du einmal als wiederkehrende Ausgabe ein, monatlich, vierteljährlich oder jährlich. Sie stehen dann an ihrem Tag im Kalender. Steigt ein Preis, trägst du ihn ab einem Stichtag ein; die alten Monate bleiben, wie sie waren.
- Analyse: Fixkosten gegen spontane Ausgaben, auch im Jahresvergleich
- Hinweis, wenn ein Abo teurer geworden ist
- Erinnerung vor fälligen Zahlungen per E-Mail oder Push
Häufige Fragen
Wie hoch dürfen Fixkosten sein? Eine feste Grenze gibt es nicht. Als grobe Orientierung nennt die 50/30/20-Regel die Hälfte des Nettoeinkommens für alles Notwendige. Liegen deine Fixkosten deutlich darüber, bleibt wenig Spielraum für Alltag und Rücklagen.
Lohnt sich ein Wechsel wegen ein paar Euro? Rechne auf das Jahr: 8 € im Monat sind 96 € im Jahr, bei mehreren Verträgen schnell ein dreistelliger Betrag. Der Aufwand für einen Wechsel ist meist einmalig und überschaubar.
Wann kann ich kündigen? Das steht im Vertrag oder in der letzten Rechnung. Viele Verträge lassen sich nach Ablauf der Mindestlaufzeit mit kurzer Frist kündigen. Notiere dir die Frist direkt, wenn du den Vertrag in deine Liste aufnimmst.
Sind Kreditraten Fixkosten? Ja. Sie sind fest vereinbart und laufen jeden Monat. Plane sie mit ein und behalte die Restschuld im Blick.