Haushaltsbuch führen: So bleibst du dauerhaft dran
Die meisten Haushaltsbücher scheitern nicht am Rechnen, sondern an der Gewohnheit. Nach drei Wochen fehlen Belege, nach drei Monaten ist die Tabelle vergessen. Mit ein paar einfachen Regeln wird daraus eine Routine, die wenige Minuten pro Woche kostet und dir zeigt, wohin dein Geld wirklich geht.
Warum Haushaltsbücher meistens scheitern
Ein Haushaltsbuch soll eine Frage beantworten: Reicht das Geld, und wofür geht es drauf? Viele starten aber mit dem Anspruch, jeden Cent sofort und auf die richtige Unterkategorie genau zu erfassen. Das hält niemand lange durch.
- Zu viel Detail: 30 Kategorien machen jede Buchung zur Entscheidung.
- Nur Rückblick: Wer erst am Monatsende auswertet, kann nichts mehr ändern.
- Kein fester Termin: „Mach ich heute Abend“ wird schnell zu „mach ich nie“.
- Fixkosten jedes Mal neu eintippen: Die immer gleichen Posten nerven und werden irgendwann weggelassen.
Schritt für Schritt zum Haushaltsbuch, das hält
- Einnahmen eintragenGehalt, Kindergeld, Nebenjob: alles, was regelmäßig kommt. Bei schwankendem Einkommen nimm einen vorsichtigen Durchschnitt.
- Fixkosten einmal vollständig erfassenMiete, Strom, Internet, Handy, Versicherungen, Abos, Kredite. Am besten mit dem Kontoauszug der letzten drei Monate daneben. Jährliche Beträge nicht vergessen, mehr dazu in jährliche Ausgaben einplanen.
- Fünf bis acht Kategorien für den AlltagZum Beispiel Lebensmittel, Mobilität, Freizeit, Gesundheit, Kleidung, Sonstiges. Feiner wird es später, wenn du merkst, dass dir etwas fehlt.
- Ein fester WochenterminSonntagabend fünf Minuten: Kassenzettel und Kartenzahlungen der Woche nachtragen, abgebuchte Fixkosten abhaken.
- Einmal im Monat kurz auswertenWelche Kategorie lag über dem Plan? Gab es Ausreißer? Das dauert zehn Minuten und reicht völlig.
Kalender statt Tabelle: nach vorne planen
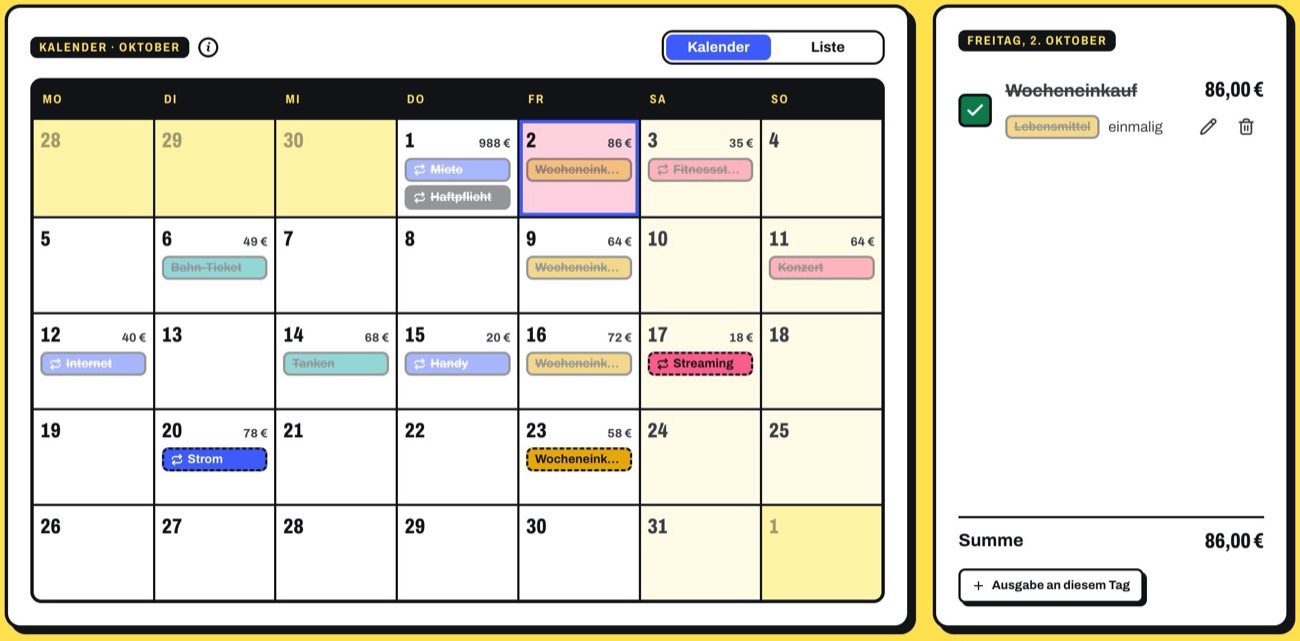
Eine Tabelle zeigt, was war. Spannender ist, was noch kommt. Wenn jede Ausgabe an ihrem Tag im Kalender steht, siehst du am 10. eines Monats, dass am 15. die Kfz-Versicherung und am 28. die Miete abgeht. Daraus ergibt sich eine ehrliche Zahl: was bis Monatsende wirklich frei ist.
Diese Zahl ist im Alltag hilfreicher als jede Auswertung. Sie beantwortet die Frage „Kann ich mir das gerade leisten?“ direkt. Wie du sie berechnest, steht in Was bleibt am Monatsende wirklich übrig?.
Ein Beispielmonat
| Nettoeinkommen | 3.400,00 € |
| Fixkosten (Miete, Strom, Internet, Handy, Versicherungen, Abos) | − 1.395,00 € |
| Lebensmittel | − 420,00 € |
| Mobilität | − 180,00 € |
| Freizeit | − 150,00 € |
| Sonstiges | − 120,00 € |
| Bleibt übrig | 1.135,00 € |
|---|
So geht es im Ausgabentracker
Der Ausgabentracker ist ein Haushaltsbuch im Kalender. Wiederkehrende Ausgaben trägst du einmal ein, sie stehen dann jeden Monat an ihrem Tag. Was abgebucht ist, hakst du ab.
- Wiederkehrende Ausgaben monatlich, quartalsweise oder jährlich
- Eigene Kategorien mit Farben, Vorlagen für häufige Einträge
- Übersicht: übrig im Monat, noch offen, bezahlt
- Auf dem Handy wie eine App, mit Erinnerungen vor fälligen Zahlungen
Häufige Fragen
Muss ich jeden Kassenzettel aufheben? Nein. Für Kartenzahlungen reicht der Blick ins Online-Banking. Für Bargeld kannst du eine Pauschale pro Woche ansetzen.
Was mache ich mit Bargeld vom Automaten? Entweder die Abhebung als eine Ausgabe in der passenden Kategorie buchen oder die einzelnen Käufe. Wichtig ist nur, dass du es nicht doppelt zählst.
Wie lange dauert es, bis es sich lohnt? Nach dem ersten vollständigen Monat siehst du deine Fixkosten schwarz auf weiß, nach drei Monaten erkennst du Muster.
App, Tabelle oder Papier? Das Werkzeug, das du wirklich benutzt, ist das richtige. Apps nehmen dir das Rechnen ab und erinnern dich, Tabellen sind flexibel, Papier ist am einfachsten. Wichtig ist, dass wiederkehrende Ausgaben nicht jedes Mal neu eingetragen werden müssen.
Muss mein Partner mitmachen? Für gemeinsame Ausgaben hilft es sehr. Beginnt einer allein, reicht es, die gemeinsamen Kosten als Block einzutragen und den eigenen Anteil zu sehen.