Jährliche und unregelmäßige Ausgaben einplanen
Viele Monate fühlen sich normal an, und dann kommt alles auf einmal: Kfz-Versicherung, Haftpflicht, Geburtstage, die Waschmaschine gibt auf. Das sind keine Überraschungen, sondern Ausgaben, die nur nicht jeden Monat anfallen. Wer sie kennt und monatlich etwas dafür zurücklegt, kommt entspannt durch diese Monate.
Typische Ausgaben, die nicht jeden Monat kommen
- Jährlich, fester Termin: Kfz-Versicherung und -Steuer, Haftpflicht, Hausrat, Jahresabos, Mitgliedsbeiträge.
- Vierteljährlich: Rundfunkbeitrag (je nach Zahlweise), manche Versicherungen und Vereine.
- Jährlich, fester Anlass: Geburtstage, Weihnachten, Urlaub, Nebenkostenabrechnung.
- Unregelmäßig: Reparaturen am Auto oder an Haushaltsgeräten, Brille, Zahnarzt, neue Kleidung, Handy.
Die Methode: monatlich zurücklegen
- Jahresliste erstellenAlle Posten mit Betrag und Monat der Fälligkeit. Die Kontoauszüge der letzten zwölf Monate helfen beim Vollständigmachen.
- Summe durch zwölf teilenDas ist der Betrag, den du jeden Monat beiseitelegst.
- Eigenes Konto oder UnterkontoEin Tagesgeldkonto oder Unterkonto trennt das Geld vom Alltag. So gibst du es nicht versehentlich aus.
- Bei Fälligkeit umbuchenKommt die Rechnung, holst du das Geld vom Rücklagenkonto zurück.
| Kfz-Versicherung (Januar) | 540,00 € |
| Kfz-Steuer (März) | 120,00 € |
| Haftpflicht und Hausrat (Mai) | 190,00 € |
| Geburtstage und Weihnachten | 600,00 € |
| Reparaturen, geschätzt | 400,00 € |
| Jahresabos und Beiträge | 150,00 € |
| Jahressumme / pro Monat zurücklegen | 2.000,00 € / 166,67 € |
|---|
Unvorhersehbares: eine Rücklage für Reparaturen
Nicht alles lässt sich terminieren. Für Reparaturen und Ersatzanschaffungen hilft eine Schätzung aus der Vergangenheit: Was hast du in den letzten zwei, drei Jahren dafür ausgegeben? Diesen Betrag pro Jahr kannst du mit einplanen. Für echte Notfälle wie Jobverlust ist der Notgroschen da, nicht diese Rücklage.
So geht es im Ausgabentracker
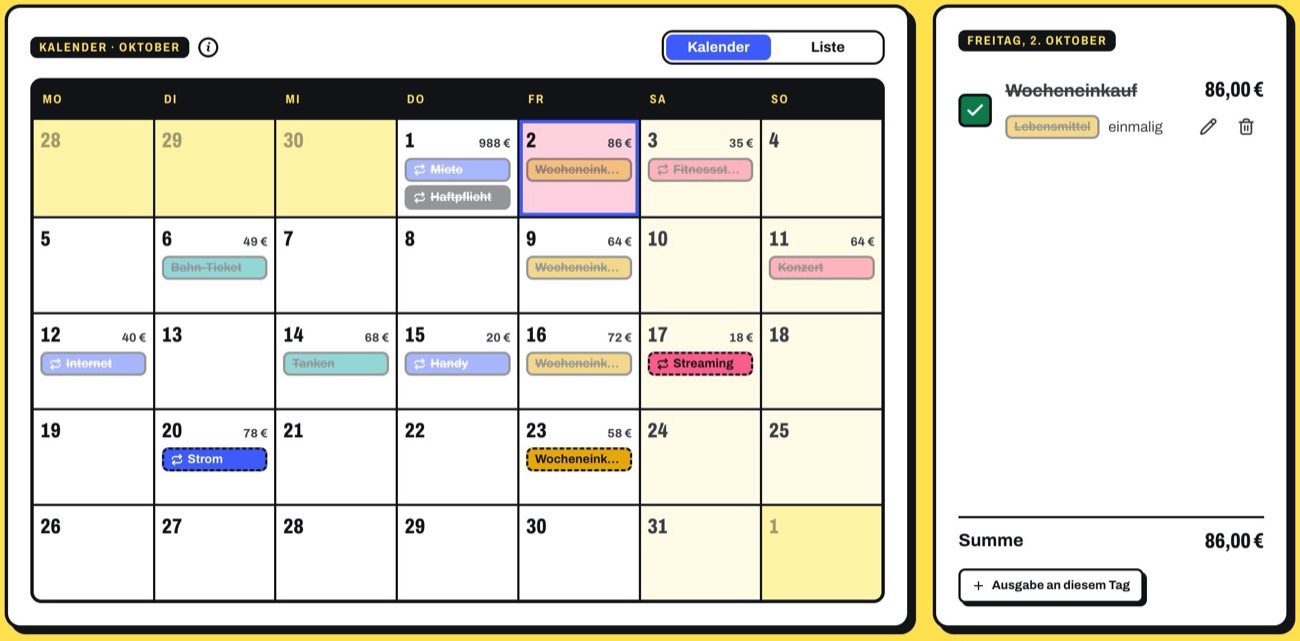
Jährliche und vierteljährliche Ausgaben trägst du einmal als wiederkehrende Ausgabe ein. Sie stehen dann im richtigen Monat am richtigen Tag, und der Monat zeigt sie bei „noch offen“, bevor sie abgebucht werden. Für die Rücklage legst du ein Sparziel mit Sparrate an.
- Wiederkehrend: monatlich, quartalsweise oder jährlich
- Erinnerung vor der Fälligkeit per E-Mail oder Push
- Sparziele mit Zielbetrag, Datum und monatlicher Rate
- Tagesgeldkonto auf Wunsch nicht bei „frei auf dem Konto“ mitgezählt
Häufige Fragen
Ein Konto für alle Rücklagen oder mehrere? Ein Rücklagenkonto reicht meist, wenn du intern festhältst, wofür wie viel gedacht ist. Manche Banken bieten Unterkonten an, das macht die Trennung sichtbarer.
Was, wenn die Rücklage noch nicht reicht? Im ersten Jahr fehlt oft Geld für die erste große Rechnung. Dann diese Rechnung aus dem laufenden Monat zahlen, danach weiter monatlich zurücklegen. Ab dem zweiten Jahr ist das Konto rechtzeitig voll.
Gehört die Nebenkostennachzahlung dazu? Ja, wenn sie regelmäßig anfällt. Schätze sie aus den letzten Abrechnungen und lege monatlich einen Teil zurück. Kommt eine Erstattung, wandert sie in die Rücklage.
Wie schätze ich Geschenke realistisch? Geh die Anlässe eines Jahres durch, Geburtstage, Weihnachten, Hochzeiten, und schreibe zu jedem einen Betrag auf. Die Summe ist meist höher als gedacht.