Nie wieder ins Minus: das Konto vor dem Dispo bewahren
Das Gehalt ist da, die Miete geht ab, und für den Rest des Monats reicht es eigentlich. Trotzdem rutscht das Konto manchmal ins Minus: eine Jahresrechnung, zwei Lastschriften am selben Tag, ein Gehalt, das ein paar Tage später kommt. Meist ist es kein Problem des Geldes, sondern des Zeitpunkts. Und genau das lässt sich planen.
Warum es kurz vor dem Gehalt eng wird
- Jahres- und Quartalsbeiträge: Kfz-Versicherung, Haftpflicht oder Rundfunkbeitrag kommen nicht jeden Monat und überraschen deshalb.
- Viele Lastschriften auf einmal: Miete, Strom, Handy und Versicherungen buchen oft in den ersten Tagen des Monats ab.
- Gehalt später als gedacht: Fällt der Zahltag auf ein Wochenende oder einen Feiertag, kommt das Geld manchmal erst danach.
- Kartenzahlungen mit Verzögerung: Manche Zahlungen erscheinen erst Tage später auf dem Konto.
| Kontostand am 20. Oktober | 900,00 € |
| Kfz-Versicherung am 25. | −486,00 € |
| Einkäufe und Lastschriften bis Monatsende | −520,00 € |
| Stand am 31. Oktober | −106,00 € |
|---|
Was der Dispo kostet
Der Dispositionskredit ist bequem, aber teuer: Die Zinsen dafür sind meist deutlich höher als bei anderen Krediten. Überziehst du noch über den eingeräumten Rahmen hinaus, kann es noch teurer werden. Wie hoch die Zinsen bei deiner Bank sind, steht im Preisaushang oder im Online-Banking.
So beugst du vor
- Puffer festlegenEin fester Betrag, der immer auf dem Girokonto bleibt, etwa ein Teil der Miete. Er fängt verschobene Abbuchungen und kleine Überraschungen auf.
- Abbuchungstermine verlegenViele Anbieter lassen dich den Tag der Lastschrift wählen. Leg große Beträge kurz nach dem Gehaltseingang.
- Jährliche Kosten verteilenLeg für Jahresbeiträge jeden Monat einen festen Betrag zurück, dann ist das Geld da, wenn die Rechnung kommt. Wie das geht, steht unter Jährliche Kosten planen.
- VorausschauenEinmal pro Woche: Was geht bis zum nächsten Gehalt noch ab? Reicht der Kontostand dafür?
- Rechtzeitig umbuchenWird es knapp, Geld vom Tagesgeld aufs Girokonto holen, bevor die Abbuchung kommt, nicht danach.
Wenn du schon im Minus bist
- Schnell ausgleichen: Jeder Tag im Minus kostet Zinsen. Hast du Erspartes auf dem Tagesgeld, ist Umbuchen meist günstiger.
- Ursache finden: War es eine Ausnahme oder passiert es jeden Monat?
- Bei Dauernutzung mit der Bank sprechen: Brauchst du den Dispo regelmäßig, frag nach einer günstigeren Lösung und baue den Betrag schrittweise ab.
- Notgroschen aufbauen: Damit das nächste Mal das eigene Geld reicht. Mehr dazu unter Notgroschen aufbauen.
So geht es im Ausgabentracker
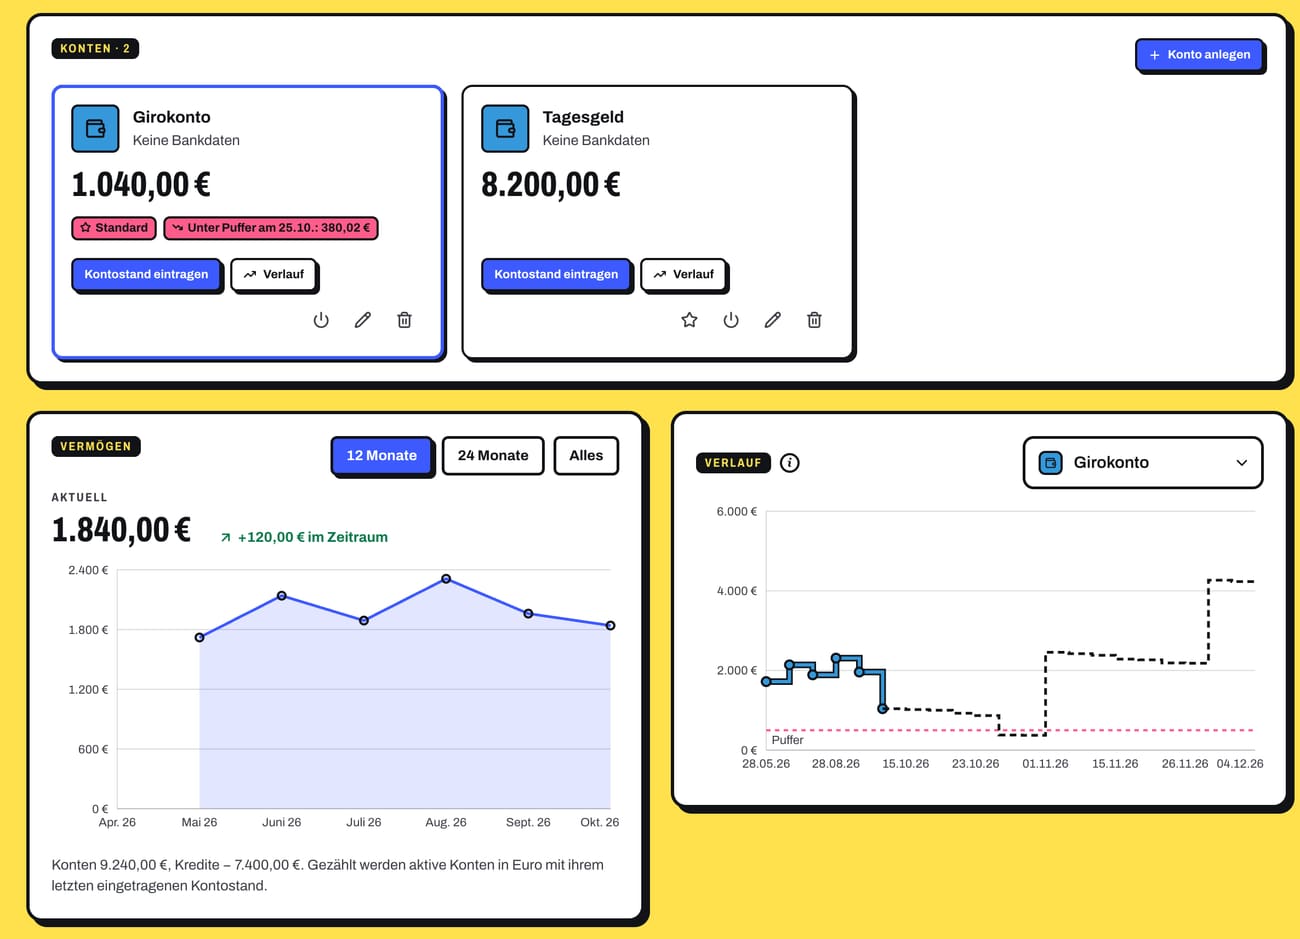
Der Ausgabentracker rechnet für jedes Konto 60 Tage voraus: aus dem heutigen Kontostand, den offenen Abbuchungen und deinem Einkommen. Rutscht ein Konto laut Prognose ins Minus oder unter deinen eigenen Puffer, meldet sich die App, bevor es passiert.
- Prognose als gestrichelte Linie im Verlauf jedes Kontos
- Eigener Puffer je Konto („Warnen unter“), sonst Warnung erst unter 0 €
- Hinweis in der Übersicht und Benachrichtigung per E-Mail oder Push
- Rücklage für jährliche Kosten: Versicherungen & Co. als feste Monatsrate
Häufige Fragen
Wie groß sollte der Puffer sein? Eine Faustregel gibt es nicht. Ein guter Anfang ist der Betrag der größten Abbuchung, die vor dem Gehalt kommen kann, oder ein Teil der Miete.
Ist ein Puffer nicht dasselbe wie ein Notgroschen? Nein. Der Puffer bleibt auf dem Girokonto und fängt Zeitverschiebungen ab. Der Notgroschen liegt getrennt und ist für echte Notfälle wie eine kaputte Waschmaschine.
Kann ich den Dispo ganz abschaffen? Bei vielen Banken lässt sich der Rahmen verringern oder auf null setzen. Dann werden Lastschriften ohne Deckung allerdings zurückgegeben, was eigene Gebühren kosten kann. Ein Puffer ist meist die bessere Lösung.